“股债跷跷板”效应持续扰动 债市中期逻辑关注基本面
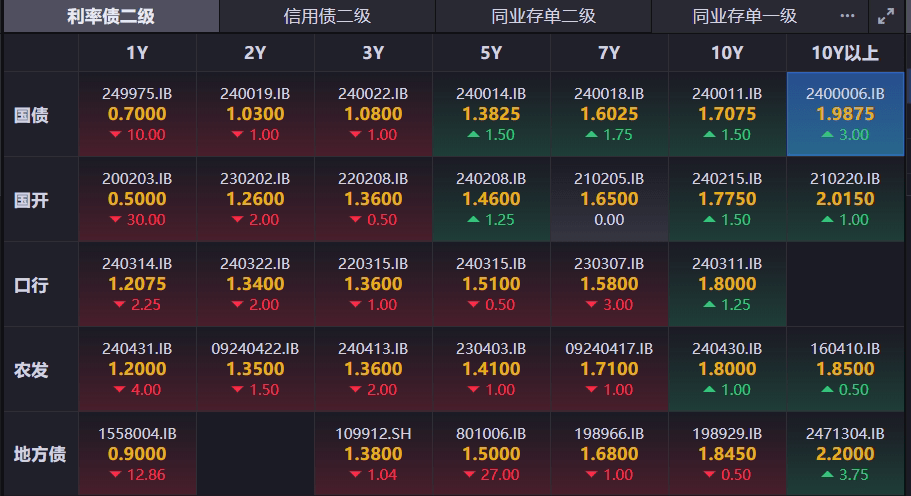
新华财经上海8月13日电(记者杨溢仁)本周前三天,债券市场延续震荡盘整格局,“股债跷跷板”效应是重要影响因素之一。间利率债收益率在上行两日之后有所回落,10年期国债收益率在13日尾盘下行0.75BP至1.72%。

图片来源于网络,如有侵权,请联系删除
多家机构分析认为,短期内10年期国债收益率预计将在1.65%至1.75%区间内波动。至于收益率能否有效突破1.65%甚至创出新低,市场普遍认为可能需要等待国内实质性的降息政策落地提供更强驱动。
图片来源于网络,如有侵权,请联系删除
股债资金分流持续扰动债市
“近期股市展现出一定的赚钱效应,”一位券商固收部门负责人向记者表示,“7月以来,前期风险资产价格上涨等因素,促使部分投资者转向看多股市。这种观点一旦形成,容易带动市场对未来盈利预期改善等积极情绪的涌现。”
该负责人认为,当前股市的赚钱效应驱动模式与去年债市情况有相似之处。“目前10年期国债收益率处于1.73%水平,较去年末上行5.2BP。当投资者更看好股市时,部分债市资金向股市转移是自然现象。”
研究所固收首席分析师张旭进一步分析道,债市资金向股市分流渠道多样:既可通过同时参与两市的投资者进行资产配置调整,也可能源于单一市场投资者的行为;既可以是直接投资基础资产的投资者(如公募基金经理)的操作,也可能体现为资管产品申赎(如公募基金委托人)带来的资金流动;既可能是主动选择,也可能是负债端变化后的被动调整。
资金的这种跨市场流动,无疑是促使现阶段股市表现成为影响债市定价重要参考因素的关键原因。
基本面因素或主导中长期定价
那么,债市未来是否会持续跟随股市定价?
“中长期看,这种可能性有限。”张旭指出,“历史数据显示,自2016年以来,10年期国债收益率与沪深300指数之间,既有同向运行阶段,也有逆向而行时期。且2016年至今,债市收益率与股指同时上涨的时期并不多见。拉长时间维度,债市和股市的定价终将回归各自基本面,而债市对经济运行状况及货币政策变动更为敏感。”
公开数据印证了这一观点。在2016年一季度至2025年二季度期间,10年期国债收益率与沪深300指数的Pearson相关系数仅为0.08,而与(代表经济运行状况的)名义GDP增速以及(代表货币政策的)DR007利率的Pearson相关系数则分别达到0.56和0.83。
“因此,即便未来股市持续上涨,债券收益率也很难一直跟随上行,这将表现为债市对股市波动的‘脱敏’,”张旭强调,“长期而言,债市定价必然回归基本面,反映投资者对经济前景与货币政策的预期。”
多位业内人士判断,债市情绪有望在波动中逐步修复。一方面,在权益和商品价格回调且管理层未出台超预期政策的背景下,市场风险偏好回落是大势所趋;另一方面,随着短期政策不确定性降低,市场关注重心将回归对基本面和资金面的研判。
“当前,三个核心变量已显现边际变化信号,”研究所固收首席分析师尹睿哲指出,“其一,社融增速见顶概率上升。管理层对新增财政政策表态谨慎,未释放明显扩张信号,预计下半年政府债对社融的拉动作用将减弱,社融持续扩张动能可能放缓。其二,基本面开始呈现下半年‘边际承压’态势。7月PMI数据显示,除价格分项外,生产、内外需订单及库存等指标均出现不同程度回落,高频数据也显示阶段性见顶迹象。其三,资金面大幅收紧概率较低。在基本面边际承压背景下,央行主动收紧资金面的动机不强。”
进一步分析,当前税收政策调整可能推升一级市场发行利率。为确保新券平稳发行,央行或释放稳定信号,甚至不排除重新开展公开市场操作以维护短期市场节奏的连贯性。
市场关注点回归基本面与资金面
整体而言,随着各类事件性影响逐步消化,债市交易重心预计将重新聚焦于对基本面与资金面前景的判断。
“7月PMI在荣枯线下方进一步回落,初步验证了下半年经济动能边际走弱的预期,”尹睿哲表示,“同时,广义社融增速阶段性见顶的可能性也在上升。由此,8月资金面大概率延续偏宽松状态,为市场情绪修复提供有利条件。”
具体到操作层面,固定收益首席分析师曾羽建议:“短期内可保持中性思路,关注收益率区间波动特征。随着时间的推移,考虑到支撑债市的因素在累积,市场无需过度悲观。”
记者观察发现,支撑债市表现的积极因素正在积聚。例如,部分此前市场关注的交易逻辑边际降温,商品价格由大幅上涨转为震荡,其对短期PPI的拉动作用预计有限。同时,央行维持流动性合理充裕的态度明确,资金面仍有宽松空间。
“结合全球货币政策环境变化及国内需求情况,市场对下半年流动性宽松存在一定预期,”首席经济学家刘郁分析指出,“8月至9月作为下半年债市的重要观察窗口,可适当关注期限结构策略。具体品种上,近期表现相对滞后的长期限品种性价比或有所提升。”
(文章来源:新华财经)
扫描二维码推送至手机访问。
版权声明:本文由经济快讯网发布,如需转载请注明出处。