债市波动加大 中小银行买债逻辑转向
在利率中枢抬升、债市震荡运行的背景下,中小债券投资行为正在发生变化。

图片来源于网络,如有侵权,请联系删除
多位业内人士向上海报记者表示,尽管“开门红”阶段的购债惯性仍在,但银行配置债券的核心目标已从拉长久期、博取资本利得,逐步转向围绕闲置资金尽早配置、稳定获取票息收益。在此过程中,银行对账户管理更精细,配置盘主动性提升,债券投资整体回归防守思路。
图片来源于网络,如有侵权,请联系删除
中小银行购债逻辑生变
在利率中枢抬升、市场波动加大的背景下,银行配置债券正由博取资本利得转向以锁定票息收益为主,投资行为更趋稳健。
“最大变化在于配置思路的调整。”研究所所长戴志峰对上海证券报记者表示,“过去更多是‘高息揽储—配置长久期债券—博取资本利得’,现在则转向‘针对阶段性闲置资金尽早配置,稳稳拿票息’。”
分析其背后原因,戴志峰认为:一方面,中小银行通过存款利差吸引资金的空间正在收窄,负债端成本约束加大;另一方面,随着债市转向震荡市,银行配置行为更加谨慎,整体更偏向满足配置需求,而非参与交易博弈。
在震荡市场环境下,交易策略的胜率和容错率同步下降,也促使银行重新审视组合收益来源。
戴志峰说,在定价优势减弱的情况下,中小银行吸收存款的难度和成本均有所上升,可用于投资债券的资金增量可能放缓,这进一步强化了银行对票息收益的重视。
“与其承担久期波动风险,不如把组合收益重新锚定在相对确定的票息上。”一位农商行投资经理向记者说。
上述变化并非短期行为,而是与当前利率环境和负债结构调整密切相关。
苏商银行特约研究员张思远告诉上海证券报记者,尽管“开门红”阶段的购债惯性仍将延续,但中小银行的配置目标已转向锁定票息收益。
张思远分析说,开年以来,中小银行配置行为明显趋于审慎。一方面,在利率中枢抬升、市场波动加大的背景下,资本利得空间收窄,交易账户久期已出现主动压缩;另一方面,监管指标优化释放了配置盘对部分超长久期利率债的需求。
与此同时,委外资金回流自营的趋势也在增强。“部分中小银行正通过直接参与债券市场,提高组合收益透明度,减少对外部管理人的依赖,这也反映出银行对收益稳定性和风险可控性的更高要求。”张思远表示。
配置盘主动性增强
随着债市波动加大,银行正通过更精细的账户管理和久期安排,应对收益确定性下降和市值波动上升的双重挑战。
张思远认为,农商行债券投资将呈现“交易账户缩短久期、配置账户维持长久期”的分化特征,但整体仍会适度降低对长端利率债的配置比例。
从交易端看,农商行交易账户对利率风险的敏感度明显上升,更倾向于压缩久期、控制波动风险。具体而言,机构正在逐步减持7年以上长端利率债,转而增配3年以内的短端品种,以提升组合灵活性。
与交易账户不同,配置账户对长久期资产的需求并未完全消失。张思远认为,以30年期国债为例,其税后收益率已接近个人住房贷款利率的税后水平,对配置账户仍具备一定吸引力。“不过与前两年相比,农商行对长端利率债的配置节奏明显放缓,更强调择时配置,避免追涨建仓。”
张思远预计,2026年农商行利率债组合久期将由2025年的约5.2年降至4.8年左右,长端利率债配置占比将下降3至5个百分点。
从更广泛的机构层面看,配置盘在2026年一季度的主动性正在显著增强,并有望成为债市的重要支撑力量。
机构行为显示:大型银行开年以来超季节性增持7年期至10年期国债和20年期至30年期超长久期国债;机构则在分红险“开门红”带动下,加大对15年期至20年期地方债及3年期至5年期二级资本债的配置力度。
银行债券投资回归防守思路
在此背景下,市场对2026年债市运行环境的判断也逐渐清晰。受访人士认为,2026年债市大概率呈现“低利率、高波动”的震荡格局,趋势性行情难以再现,但结构性机会仍存。
张思远表示:从宏观层面看,经济处于温和复苏阶段,货币政策维持适度宽松,对利率中枢形成支撑;但财政发力节奏加快以及股市对资金的分流效应,也在一定程度上限制了利率进一步下行空间;在多重因素交织下,债市更可能以区间震荡的方式运行。
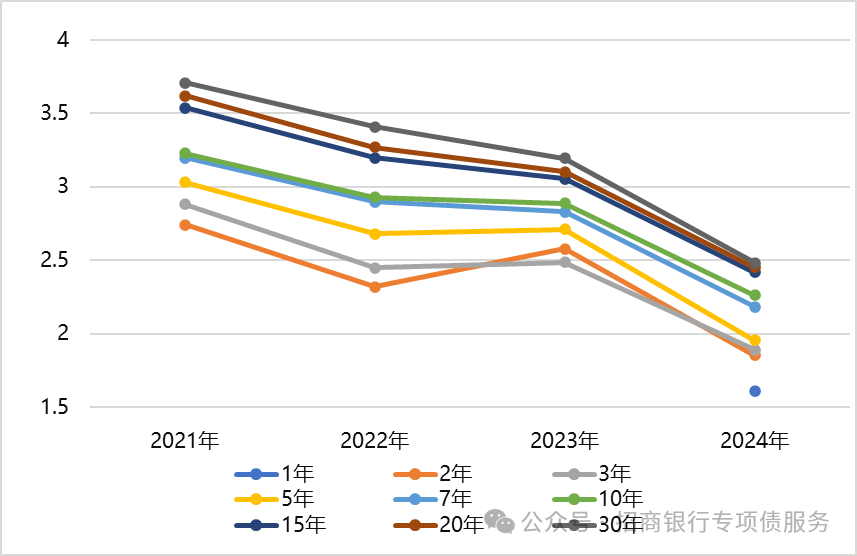
具体来看,张思远认为:一方面,利率波动区间或将有所收窄但振幅加大,预计10年期国债收益率将在1.6%至2.0%区间内震荡;另一方面,期限结构分化仍将延续,短端受资金面相对宽松支撑表现较为稳定,长端则受供给压力和通胀预期影响,波动明显加大。
在震荡格局下,银行债券投资的心理预期也随之调整。
戴志峰表示,目前银行在债券投资上的最大变化,在于从积极博取资本利得转向审慎防御、守住票息。“银行对回撤和估值波动的容忍度明显下降。”
张思远表示,这种心态变化已在操作层面得到体现:一是风险偏好下降,配置思路转向控波动、稳票息,交易账户久期普遍控制在3年以内;二是收益预期趋于理性,资本利得在组合收益中的占比下降,票息收入的重要性上升;三是政策敏感度显著提升,银行正由被动跟随转向主动预判,多家机构已建立“政策—利率—仓位”联动的决策机制,以应对政策变化带来的市场波动。
(文章来源:上海证券报)
扫描二维码推送至手机访问。
版权声明:本文由经济快讯网发布,如需转载请注明出处。