债市重回低波 DR001下探1.3% 美联储主席继任战提前打响 | 债圈大家说08.05
AI摘要:债市进入企稳阶段,8月或迎配置窗口但难破前低(下行空间10-12bp),工业品涨价扰动暂缓,"再通胀"担忧或致月度调整而非熊市;10年国债1.65%-1.75%区间震荡中枢有效。资金面延续宽松,DR001下探1.3%新低,地方债提速或小幅扰动但难改DR007在1.5%下方运行趋势。美联储独立性博弈升级:理事库格勒意外辞职加速继任者布局进程,特朗普借此重塑FOMC话语权,美元信用基石动摇风险提升。

图片来源于网络,如有侵权,请联系删除
数据来源:Choice
图片来源于网络,如有侵权,请联系删除
1、债市低波企稳
首席经济学家刘郁
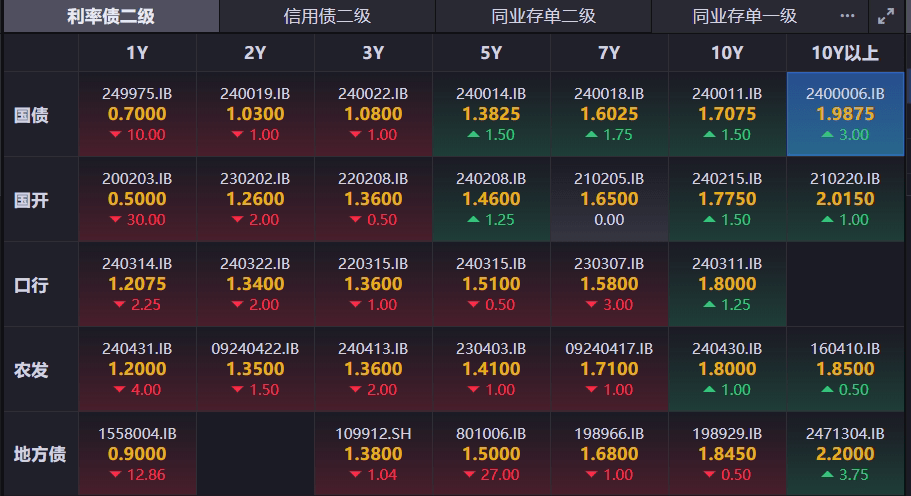
8月债市或迎高光时刻,从而或成为下半年业绩比拼的胜负手。而从月内节奏来看,中上旬的机会或更大,而下旬则需再观察。从上涨空间视角来看,由于政治局会议对货币政策的基调不变,8月全面降准降息概率相对不高,长端利率或难突破前低。尽管利率下界受限,若以10年、30年国债收益率年内低点作为参考,二者仍存在10-12bp的下行空间,叠加久期考量,潜在收益较为可观。
首席经济学家芦哲
7月“反内卷”政策预期推动债市出现“日度K线/周度K线”的调整压力,然而开启“月度K线”熊市行情的概率依然较低。由于债券市场担心接下来“反内卷”或演化为“供给侧改革2.0”,商品价格上涨推动PPI见底回升、经济进入“再通胀”阶段,货币政策或回归中性甚至收紧流动性,利率或承受较大的上行压力,但是经济“再通胀”有赖于产出缺口闭合,单纯“涨价”并不能成为利率持续上行的压力,进入8月份,随着资金面均衡宽松,DR001回到1.40%-1.30%区间,债券利率或有修复性下行,然而破局契机仍需等待经济基本面、货币政策、风险资产轮动等信号。
中邮固收首席分析师梁伟超
对债券而言,10年期国债在1.75%的中期顶部意义可能受到挑战,但仍相对可靠,向下回到窄波动区间后,1.65%的波动中枢位置依然有效。下半年,随着8月后政府债券发行的减少,政策利率下调的重新酝酿,以及基本面压力的兑现,利率下行空间仍有打开的可能。当然,现阶段利率“更低顶”的验证显然更为重要。
FICC 债券投资部
仅就近期的市场而言,增值税因素并不会影响趋势的走势。短期内海外数据走弱、7月份社融数据可能相对一般等因素算是债市的一个利好因素。但更多利好暂时未见,加上大部分机构在本轮调整中并未有仓位的大幅度调整,微观结构上看市场出现大涨行情的基础并不存在。当前的定价水平相对近期的波动区间、宏观环境,只能算是比较“合理”水平。如果没有重大利好和利空,近期市场可能从相对高波动再次回归到低波动状态,10年国债可能在1.70上下的小区间内震荡运行。
2、资金面维持宽松
固收首席分析师靳毅
综合来看,我们认为在央行呵护资金面背景下,8月资金利率仍将维持宽松态势。不过仍需注意8月份地方专项债发行预计提速,对资金面或形成一定扰动。同时考虑到央行在二季度货币政策例会上提到“防范资金空转”,8月资金利率大幅宽松可能性不大,预计DR007仍在1.4-1.5%之间波动,短债利率进一步下行的空间有限。
首席资产配置官、固定收益首席分析师尹睿哲
总体来看,当前资金利率已经位于今年以来相对低位,虽然从货币松紧预期及利率互换利差指标来看,市场对后续资金面进一步宽松的预期不算强,但我们认为8月资金利率仍有概率维持稳中偏松格局。原因之一在于债市走势主要由商品涨价推动,但历史上商品价格上涨并不一定会带来资金价格同步上行。原因之二在于当前基本面、汇率格局均与一季度不同,彼时PMI回升至荣枯线上方、汇率也存在一定压力,而当前PMI再度走弱、汇率压力明显减小;PMI与资金利率的模型也显示PMI运行在荣枯线下方且环比走弱时,资金利率多下行。若后续央行延续呵护态度,8月DR007运行在1.5%下方的天数或有概率进一步增加。
华创证券资管二部屈庆团队
DR001的加权利率接近1.3%,已经创年内新低。未来不排除进一步下探的可能性。相比之下,DR007和DR001的利差偏高。如果央行OMO市场持续净投放,DR007或有更大下行空间。资金的宽松确保了目前利率易下难上。
3、美联储的独立性
瑞银经济学家 Amanda Wilcox等
鲍威尔继任者最初将被任命填补库格勒的职位空缺,然后可能会在鲍威尔明年5月份任期结束时被提升为美联储主席。库格勒的理事席位比预期更早空出来,这将使寻找下一任主席的工作加速进行。考虑到美联储主席必须由现任理事担任,让特朗普属意的鲍威尔继任者填补库格勒留下的职位空缺,有助于避免出现鲍威尔选择留任至2028年可能引发的复杂局面。
投资Evercore的Krishna Guha
库格勒辞职的直接效果很可能是加速选择下一任美联储主席的进程。这样的人实际上在接替鲍威尔之前就会充当影子美联储主席。
Harris Financial Group管理合伙人Jamie Cox
值得注意的是库格勒缺席了本周的会议并且没有投票,现在我们知道原因了。库格勒的辞职让总统能够进一步按照自己的想法塑造FOMC。
Monex USA高级交易总监Juan Perez
无论美国的经济状况如何,在全球眼中支撑美元强势的一个因素是美联储的权威性和独立性。当任何事情可能对此构成威胁时,美元就会螺旋式下跌。
扫描二维码推送至手机访问。
版权声明:本文由经济快讯网发布,如需转载请注明出处。